Франция е във финансова криза. Това е ясно. Не е толкова ясно обаче защо точно се случва това.
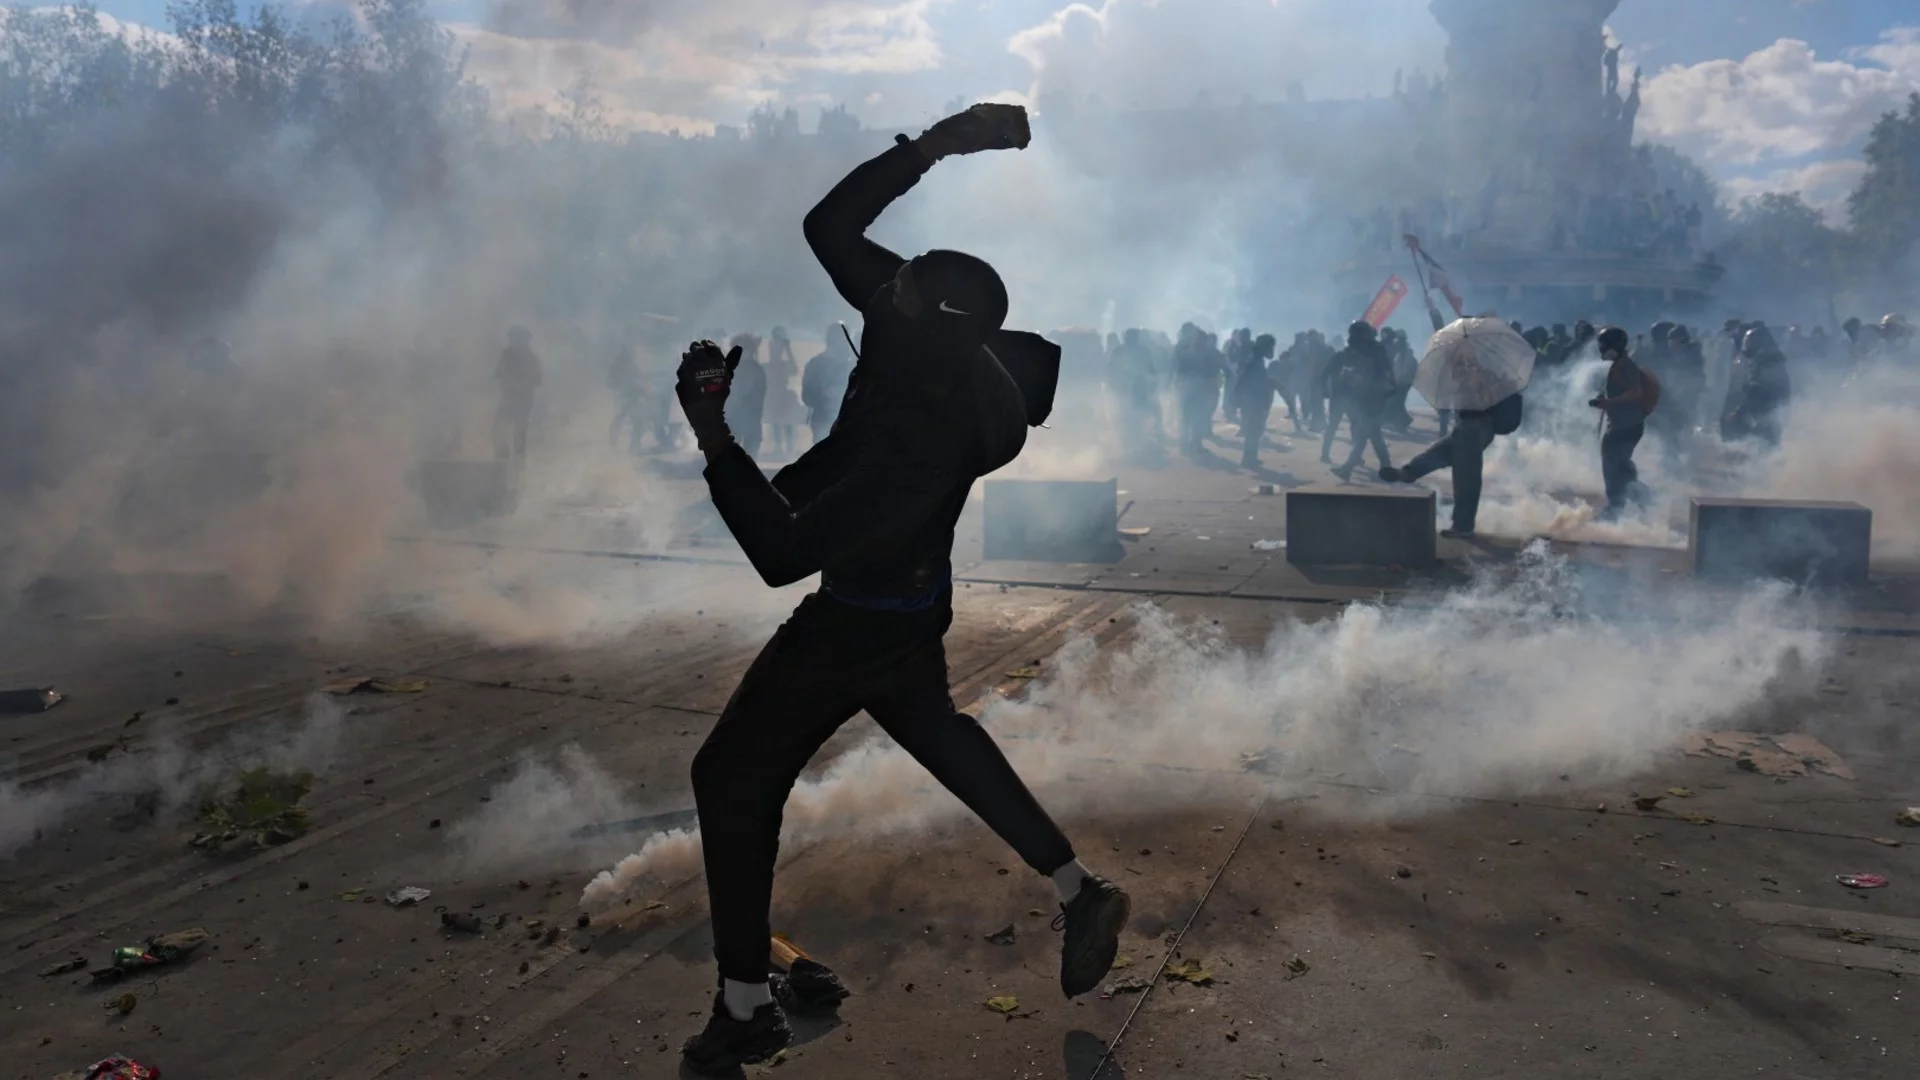
Въпросът може да изглежда дори нелеп. Разрушенията и насилието от по-миналия уикенд бяха ужасяващи – дори като се има предвид прословутата склонност на французите да излизат по улиците и да издигат барикади. Най-вероятният победител на президентските избори догодина е Марин льо Пен, която наследи крайнодясната политическа сила във Франция от баща си – отровна фигура, отричаща Холокоста и симпатизираща на нацизма. Най-сериозният ѝ конкурент е ветеранът на крайнолевия социализъм Жан-Люк Меланшон, който предложи държавният дълг просто да бъде „изгорен“. Нима не е очевидно, че инвеститорите биха избягали от една такава страна?
Но нещата не са толкова еднозначни. Доходността по френските държавни ценни книжа все още е по-ниска от тази във Великобритания (а до миналата седмица беше по-ниска дори от американската). Бюджетният дефицит на Франция, като дял от брутния вътрешен продукт (БВП), е едва наполовина от този на САЩ. Китай поддържа по-висок първичен дефицит. Държавният дълг на Франция е малко над размера на БВП – ниво, което надвишава средното за еврозоната, но в Италия например той е значително по-висок. Освен това, ако именно това разгневяваше пазарните наблюдатели, които следят за фискална дисциплина, то те би трябвало да се насочат към Япония, където държавният дълг надхвърля БВП повече от три пъти. Още: Parcoursup - причината за протестите във Франция, която остана на заден план (ВИДЕО)
Франция все още се възползва от абсурдно ниските лихвени нива, при които успяваше да заема средства; в резултат на това разходите ѝ за лихви, като дял от БВП, са по-ниски, отколкото в много други държави. Тъй като над две трети от електроенергията ѝ се произвежда от ядрени централи (за разлика от Германия, където този дял е нулев), Франция е по-малко уязвима към най-сериозния проблем на деня – растящите разходи за енергия – в сравнение с всяка друга европейска страна.
Политическата ситуация във Франция е отвратителна, а дълбоките разделения сред избирателите (подклаждани най-вече от въпроса за имиграцията) вероятно ще доведат до развръзка следващата пролет. Но Франция съвсем не е сама в това отношение. Германската партия „Алтернатива за Германия“ (Alternative für Deutschland), която наскоро спечели избори в една от провинциите, изглежда дори още по-враждебно настроена към международните пазари. Опитът от четиригодишното управление на Джорджа Мелони в Италия – която произлиза от още по-тревожно фашистки корени от Льо Пен – обаче показва, че агресивните десни популисти могат да се държат прагматично, когато дойдат на власт, и действително го правят.
Държавният дълг вече беше подложен на масирана спекулативна атака, още преди студентските протести да ескалират в палежи и вандализъм. Все още не е ясно дали това е подобрило позициите на Льо Пен в социологическите проучвания, но на пазарите за прогнози тя вече беше сочена за фаворит и това положение остава непроменено.
Погледнато по-прагматично, тази криза беше заплаха, която тлееше отдавна; тя избухна едва когато рязкото покачване на доходността по американските държавни облигации (за което нито президентът Еманюел Макрон, нито който и да е друг във Франция носи вина) наложи промяна в икономическите разчети за кредитополучателите по целия свят. За Франция тези сметки не излизат, тъй като нейната социална държава е очевидно непосилно скъпа, а и – което е най-важното – страната е част от еврозоната. Фундаменталните недостатъци на еврото остават нерешени дори след екзистенциалната криза, през която то премина в периода 2010–2012 г. Това означава, че съществува реален риск проблемите на Франция да се повторят и на други места в Европа. Още: Гняв срещу полицейския час: Протестите във Франция започнаха със сълзотворен газ (ВИДЕО)
Френската социална държава
Франция събира значителни средства от своите граждани. Данъчните постъпления възлизат на 44,2% от БВП – най-високият дял сред големите развити страни. Това изключва възможността за разрешаване на кризи чрез повишаване на данъците.
В замяна държавата е изключително – дори прекомерно – щедра. Възрастта за пенсиониране е 62 години – най-ниската сред най-големите развити икономики. В САЩ и Япония хората трябва да чакат до 67-годишна възраст. Протести от страна на крайнолевите и крайнодесните принудиха правителството на Макрон да се откаже от плана за повишаване на тази възраст до 64 години (което все още е ниско ниво според международните стандарти) и да отложи мярката за периода след изборите догодина. Франция не е единствената страна със застаряващо население, чиято издръжка става все по-трудна, но нейната щедрост, съчетана със силна политическа съпротива срещу каквито и да е съкращения, прави постигането на финансово равновесие особено трудно.
Тези ангажименти оставят на Париж съвсем малко пространство за маневриране, дори и други държави да имат по-очевидни финансови проблеми. Най-голямото ограничение пред страната е фактът, че от 1999 г. насам тя не контролира собствената си валута. От десетилетия гражданите са недоволни от произтичащите високи разходи за живот – недоволство, което все по-често излиза по улиците. Още: Франция на нокти: Очакват се мащабни протести и нови сблъсъци седмица след безредиците
Еврозоната
Франция беше водеща сила в създаването на еврото; паричният съюз беше условието, поставено от президента Франсоа Митерани през 1990 г. в замяна на съгласието му за обединението на Германия. Като политическа, а не толкова икономическа концепция, общата валута трябваше да гарантира, че една по-голяма и по-мощна Германия ще продължи да отчита интересите на останалата част от Европа.
Системата обаче винаги е била непълна, тъй като единната валута не беше придружена от обща фискална политика. Когато периферните държави изпаднаха в бюджетни затруднения след световната финансова криза – вследствие на спада в данъчните приходи по време на рецесията и необходимостта да се подкрепят закъсали банки, притежаващи огромни количества държавен дълг на европейски страни – структурният недостатък стана напълно очевиден.
Тъй като еврозоната не позволява на отделните правителства да девалвират валутата си, за да се справят с дългови проблеми, нейните членове са подложени на много по-строга дисциплина от страна на финансовите пазари, отколкото държавите извън нея, като например Обединеното кралство или Швейцария. Още: Макрон затяга мерките: Забраняват незаконните демонстрации
Например, през 2011 г. Испания преживя тежка криза, довела до падането на правителството, при положение че държавният ѝ дълг възлизаше на едва 40% от БВП. За сравнение, в Обединеното кралство – което по това време също беше член на Европейския съюз – този показател беше 94%. Великобритания обаче бе запазила собствената си валута и никога не стана обект на атака. Всъщност, еврозоната навлезе в 2011 г. с дефицит от едва 4% от общия си БВП – по-малко от половината от този на САЩ, който тогава възлизаше на около 10%. Проблемите бяха породени именно от „валутната усмирителна риза“.
Кризата можеше да наложи провеждането на необходимите реформи за създаване на последователна фискална политика. В продължение на две години, докато сътресенията сваляха правителства в Гърция, Ирландия, Португалия, Испания и Италия, Европейската централна банка (ЕЦБ) заемаше изчаквателна позиция, надявайки се, че политиците най-накрая ще създадат нужните институции. Към списъка с европейски финансови инструменти бяха добавени EFSF (Европейски механизъм за финансова стабилност), а по-късно и ESM (Европейски механизъм за стабилност), целящи да овладеят хаоса, но до фискален съюз така и не се стигна. Трудностите, пред които е изправена Франция днес, ясно показват, че проблемите остават нерешени.
Миналогодишният дебат относно необходимостта континентът да се превъоръжи – предвид нарастващите заплахи от страна на Русия и отслабващата подкрепа от САЩ – породи надежди, че това може да доведе до общо вземане на заеми за нуждите на отбраната. До момента обаче това не се е случило.
Не са реализирани и банковият съюз или съюзът на капиталовите пазари – инициативи, които са по-постижими от политическа гледна точка – тъй като държавите членки на еврозоната предпочитат да подкрепят своите „национални шампиони“. Напредъкът спря след изявлението на Марио Драги – тогавашен ръководител на ЕЦБ – през 2012 г., че банката ще направи „каквото е необходимо“, за да спаси еврото на всяка цена. Това действие смекчи непосредствената криза, но същевременно гарантира, че до фискално сближаване няма да се стигне. Още: ЕС разследва известни руски групи - с фалшификати за протестите във Франция влияят на мисленето ни (ВИДЕО)
Европейска централна банка
Въпреки това, ЕЦБ излезе като безспорен победител от кризата. Като единствената стабилна институция в еврозоната, способна да действа решително и бързо, самото обещание на банката се оказа достатъчно.
Този успех обаче може да бъде погрешно разбран. За една институция, която притежава правомощието да печата пари, не е трудно да разреши финансова криза. Еврозоната като цяло, със своите 17 членове, не би могла да действа бързо, дори ако националните интереси бяха съгласувани (а те категорично не бяха).
Грешните стъпки оттогава насам допринесоха за задълбочаващата се криза във Франция. През юли 2022 г. ЕЦБ въведе нов механизъм – „Инструмент за защита на трансмисионния механизъм“ (Transmission Protection Instrument), който позволява изкупуването на държавни облигации без предварително зададен лимит. Целта бе да се предотврати прекомерното раздалечаване на доходността по държавните ценни книжа на отделните страни членки. Тогава, както и сега, доходността по американските държавни ценни книжа нарастваше рязко, което доведе до значително разширяване на спреда между италианските и испанските облигации, от една страна, и германските държавни облигации, от друга. Още: В знак на солидарност: Преподавателите в Албания спряха лекциите
Робин Брукс от института „Брукингс“ твърди, че това е имало траен ефект, изразяващ се в субсидиране на т.нар. кери търговия – стратегия, насочена към по-рискови активи в еврозоната. При нея инвеститорите се възползват от високата доходност, разчитайки, че централната банка ще се намеси, ако цените на облигациите спаднат твърде много.
„Историята на ЕЦБ, свързана със спасяването на силно задлъжнели държави, кара инвеститорите да вярват, че банката ще ги „измъкне“ от позициите им в случай на неблагоприятно развитие на събитията“, казва той. „Резултатът е ситуацията, в която се намираме днес.“
Брукс отбелязва, че през юни тази година френските държавни облигации са отбелязали рекорден месечен приток на чуждестранен капитал. По това време цените на петрола са се понижавали, а Иран и САЩ са имали постигнат меморандум за разбирателство. Според него инвеститорите са „възобновили своите субсидирани от ЕЦБ кери трейд позиции“, очаквайки, че благоприятните условия ще се запазят. Вместо това обаче, войната е ескалирала. Инвеститорите, залагащи на тази стратегия, е трябвало да закрият огромните си натрупани позиции. Не е изненадващо, че това е довело до масирани разпродажби, предизвиквайки внезапен пазарен дисбаланс, способен да породи криза.
Това повишава риска от „заразяване“ и на други пазари, като според Брукс: „В основата на всичко това стои ЕЦБ, която субсидира тези стратегии чрез предишните си действия за ограничаване на доходността.“ Още: Макрон индиректно каза на Тръмп да не публикува ИИ снимки и видеа за погроми във Франция (ВИДЕО)
Тази криза трябва да бъде разрешена във Франция. Ако враждуващите политически фракции не успеят да постигнат съгласие относно съкращаването на разходите за социалната държава, тежко наказание от страна на пазара на облигации изглежда неизбежно.
Корените на проблема обаче се крият и в Брюксел, и във Франкфурт, както и в определени представи за социалната държава, които съществуват много преди сегашното обществено недоволство. И макар съчетанието от политически момент и недостатъците на еврозоната да доведе до това Франция първа да достигне критична точка, тя няма да бъде единствена – това ще продължи, докато Европа по някакъв начин не разреши противоречията, които в продължение на почти три десетилетия подкопават единната валута, а с нея – и целия европейски проект.
Това означава или следване на икономическата логика, което налага държавите да отстъпят много по-голям контрол върху собствените си разходи – задача, която (меко казано) няма да бъде лесна, – или предприемане на рискования ход към премахване на еврото. Дилемата е сериозна, но протестиращите по френските улици едва ли ще проявят разбиране.
Автор: Джон Одърс за Bloomberg