Правителството на Румен Радев предлага да се обложат свръхпечалбите на банки; застрахователни и презастрахователни дружества; търговци, извършващи стопанска дейност, с не по-малко от 5 обекта за търговия с храни; телекомуникационните компании; обменните бюра; дружествата за бързи кредити. Това е един от основните акценти в промените на данъчните закони, представени от Министерството на финансите на 23 септември.
Сред останалите ключови изменения са промени при ваучерите за храна (облага се със 7% данък, но се увеличава стойността му), при акциза за покупка на определен вид автомобили, при данъчните оценки за имотите. Правителството също така обяви сериозни мерки срещу хазартния сектор, както и по-голямо данъчно облекчение за деца и деца с увреждания.
"Пакетът от данъчни приходи има за цел да осигури устойчиво нарастване на бюджетните приходи, повишаване на събираемостта, намаляване дела на сивата икономика. Отделно, пакетът предвижда няколко данъчни преференции както за семействата с деца, така и за предприятия. Общото за всички данъчни закони, като има някои технически корекции, е, че са актуализирани санкциите и глобите, защото голяма част от тях не са актуализирани още от 2006 г.", обясни зам.-министърът на финансите Людмила Петкова.
Actualno.com ви представя систематизирано цялата информация за промените:
Законът за данъците върху доходите на физическите лица
Увеличаване на размера на данъчните облекчения за деца и за деца с увреждания: В ЗДДФЛ актуализираният размер всяка година се включваше в закона за бюджета. За 2026 г. при едно дете е 6000 лева, като сега се увеличава на 5000 евро – 1932 евро разлика; При две деца – увеличава се от 12 000 лева на 8000 евро – разлика 1864 евро; при три и повече деца – увеличава се от 18 000 лева на 11 000 евро – 1796 евро разлика; за деца с увреждания – увеличава се от 12 000 лева на 10 000 евро – разлика с 3864 евро.
Въвеждане на ново данъчно облекчение за детско развитие – за разходи за здравни, образователни и спортни дейности на деца: Действащите облекчения са без условие – приспадат се от данъчната основа по нормативно определения размер в закона. Новата преференция е с идея да се приспада от годишната облагаема основа конкретни разходи, но да са документално обосновани – т.е. да бъдат за детско развитие, например такси за участие в танци, езикови курсове и др. За едно дете е предвидено приспадане от годишната данъчна основа на работещите родители от 2000 евро; за две деца – 4000 евро; за три и повече деца – 6000 евро. Документите за доказване няма да се прилагат към годишната данъчна декларация, а трябва да са налични при проверка на НАП, ако е необходимо доказване. Според Петкова това не само ще подпомогне родителите, но и ще помогне за „изсветляване на сивата икономика“.
Законът за данък върху добавената стойност
Повишаване на прага за задължителна регистрация по ДДС от 51 130 евро на 75 000 евро: Мярката има за цел намаляване на административната и финансовата тежест за микро-, малки и стартиращи предприятия. Доброволната регистрация по ДДС остава.
Снимка: БГНЕС
Задължение за регистрация по ДДС при облагаеми доставки, свързани със земя и сгради: Мярката е насочена към предотвратяване на укриване на ДДС. „Практиката показва, че например фирма се създава, строи нова сграда и всички апартаменти се продават в един ден. Прави се облагаемият оборот, но когато се регистрира по ДДС, няма какво да се продава и съответно не се начислява ДДС“, обясни зам.-министърът.
Въвеждане на задължително електронно фактуриране за местните доставки по европейска директива – от 1 януари 2030 г.: Задължително трябва да бъде въведено електронно фактуриране за трансграничните доставки. Мярката намалява административната тежест и разходите за бизнеса, а от друга страна е за борба с ДДС-измамите. „Сега ще бъдат приети промените, но мярката реално ще започне да функционира от 2028 г., тъй като е необходимо изграждане на платформа от НАП“, обясни Петкова.
Законът за корпоративното подоходно облагане
Актуализиране на стойностния праг за данъчни дълготрайни материални и нематериални активи: Сега прагът е 700 лева и не е променян дълги години. Предлага се актуализиране на прага и той да е 1000 евро – идеята е, че активи до 1000 евро не се амортизират, а се отчитат директно като разход от предприятието. Предвиден е преходен период за активи, които са на стойност над 700 лева, но под 1000 евро.
Повишаване на данъчната неутралност при пренасяне на загуби: Съгласно действащите разпоредби предприятията могат да пренасят данъчни загуби за следващите 5 години до размера на реализирания положителен финансов резултат. Практиката показва, че при една част от предприятията за тези 5 години не може да се реализира достатъчно печалба, за да се приспадне загубата, особено при стартиращи предприятия. Анализирана е практиката на други държави членки на ЕС и предложението е загубата да се приспада за следващите 10 години, но да се приспада не повече от 70% от положителния финансов резултат. „Считаме, че това е балансиран подход, тъй като независимо от реализираната загуба и приспадането ѝ през следващите години, 30% от положителния резултат – върху него ще бъде начислен корпоративен данък, ще постъпи в бюджета“, обясни Людмила Петкова.
Въвеждане на ускорена данъчна амортизация за технологии за изкуствен интелект или за високопроизводителна компютърна и сървърна техника: Няма мярка към момента, която да е свързана с цифровизацията. Сега се предлага приспадане на двойния размер на полагащата се амортизация за активите, но не повече от 100%. Най-вече компютрите се амортизират за две години, а с мярката ще става за една година – т.е. закупуването им ще е разход за съответната година.
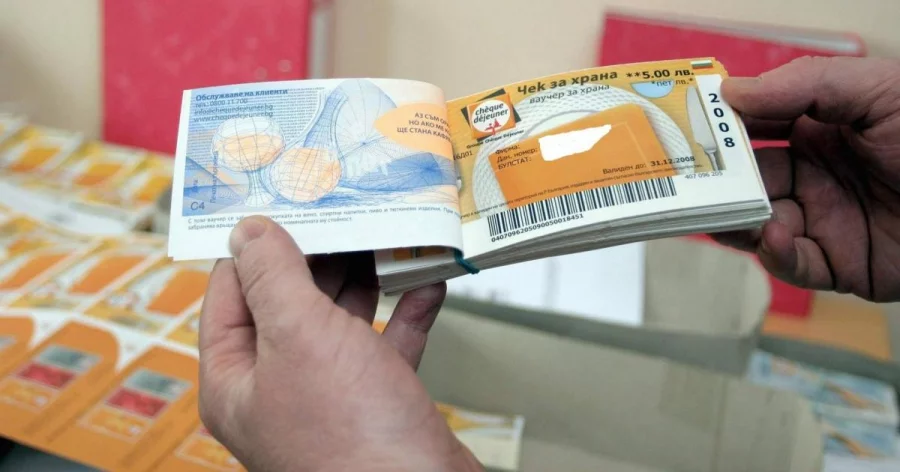
Промяна в режима на ваучерите за храна на електронен носител: Според действащата разпоредба за 2026 г. годишната квота е определена в закона за бюджета – тя е в размер на 818 милиона евро. Предлага се увеличаване до 1,5 млрд. евро. Ваучерите, които могат да се предоставят на едно лице, в момента са 102 евро на месец. Предлага се сумата да стане 200 евро. Анализирана е практиката на други държави членки на ЕС и в тази връзка предложението е за облагане на ваучера със 7% данък. В момента едно наето лице може да получи 102 евро на месец ваучер. С 200 евро ваучер, като се удържи данъкът, то може да получи максимално 186 евро месечен ваучер. „Идеята е с ваучерите да не се избягва отклонение от начисляване на данъци и осигуровки“, обяви зам.-министърът на финансите.
Снимка: БГНЕС
Актуализиране на режима за облагане на разходите в натура, свързани със собствени, наети или предоставени за ползване активи, които предприятието предоставя за лично ползване на управители, съдружници, директори и т.н.: В момента ставката е 3%. Предлага се увеличаване на 7%.
Облагане с данък свръхпечалбите за 2027 г.: „В последните няколко години това е доста дискутирана тема. Предлагаме да се обложат свръхпечалбите на банки, застрахователни и презастрахователни дружества, търговци, извършващи стопанска дейност, с не по-малко от 5 обекта за търговия с храни, телекомуникационните компании, обменните бюра и дружествата за бързи кредити“, обяви Петкова. „Установихме след анализ, че тези сектори представляват около 60% от свръхпечалбата, която е реализирана във всички икономически сектори. Затова предлагаме само тях. Не се включват производствени предприятия, транспорт, селско стопанство. За референтен период ще се приеме средната печалба за периода 2020-2025 г. Тази средна печалба се увеличава с 20%, което се счита, че е нормална печалба. И разликата между данъчната печалба за 2027 г. и тази т.нар. референтна стойност ще се облага с 33%. За всяко предприятие се взема неговата история – няма осредняване. Всяко предприятие изчислява референтната стойност за него за 6-годишния период. Предвиждаме за 2027 г. 90% от дължимия данък да бъде внесен като авансови вноски. Целта на мярката е осигуряване на допълнителни приходи в бюджета и финансиране на преференциите за деца и деца с увреждания“, каза Петкова.
Законът за акцизите и данъчните складове
Въвеждане на акциз върху автомобили с мощност на двигателя над 250 киловата: Мярката няма да се прилага по отношение на специализирани автомобили – линейки, противопожарни и др. Акцизът се дължи при първа регистрация или при внос на колата на територията на страната. За нови автомобили се предвижда ставка от 10 000 евро + 10 евро за всеки киловат над 250. За употребяваните автомобили – 5000 евро + 8 евро за всеки киловат над 250.
Още: Хитър ход и животоспасяваща инжекция за държавния ни бюджет - вече факт
Законът за хазарта
Увеличаване на алтернативния данък по ЗКПО за игралните автомати, маси и друго игрално оборудване в наземните зали и казина: В момента алтернативният данък се изплаща на тримесечие и за игрален автомат е 800 лева, като сега се увеличава на 600 евро. За игралните маси – от 22 000 лева се увеличава на 13 000 евро. За друго игрално оборудване – от 5000 лева на 3000 евро. Мярката влиза от 1 януари 2027 г. От 1 януари 2028 г. пък се предвижда облагането да бъде, както е по отношение на онлайн хазарта – разлика между залози и изплатени печалби се облага с държавна такса, но се въвежда ежемесечен минимум. Ако разликата между залозите и печалбите е 10 000 евро, но игралната зала разполага със 100 игрални автомата, то минимумът е 200 евро на игрален автомат – не по-малко от 20 000 евро общо. За игралните маси – не по-малко от 4500 евро на игрална маса месечно. Всичко това е от 2028 г. – оттогава преминава към месечно облагане.
Въвеждане на дистанционна връзка с НАП на игралните системи на хазартните оператори и на наземните игрални зали и казина: Мярката предвижда поддържане на дистанционна електронна връзка с информационните системи на НАП – чрез нея ще се осигури автоматизирано предаване в реално време, или в определени интервали от време, информация за залози, печалби, приходи и т.н. До 30 юни 2027 г. трябва да бъде изградена дистанционната връзка. Наредбата ще трябва да бъде приета до 31 март 2027 г.
Увеличаване на размера на вноските за социално отговорно поведение: Всички хазартни оператори с лиценз заплащат такива годишни вноски, които отиват в Министерството на младежта и спорта и Министерството на здравеопазването за разработване на програми за предотвратяване от хазартна зависимост. Предвижда се увеличаване на вноските за онлайн залагания от 60 000 лв. на 60 000 евро. В казино – от 20 000 лева на 20 000 евро. За всички останали хазартни игри – от 10 000 лева на 10 000 евро. Предвижда се приходите от вноските за социално отговорно поведение да се предоставят в еднакъв размер не само на ММС и МЗ, но и на Министерство на образованието. Очакват се 15 млн. евро вноски общо, които да са по пет милиона на министерство.
Въвеждане на държавна такса за организиране на дейности по производство, внос и разпространение на игрално оборудване: В момента няма такава такса. Предвижда се тя да бъде в размер на 50 000 евро за петгодишен лиценз и 100 000 евро за 10-годишен лиценз.
Поетапно увеличаване на двукомпонентната държавна такса и въвеждане на минимален месечен праг за променливата част от таксата: Мярката има за цел увеличаване на бюджетните приходи, като еднократната част от таксата – както е включена в различни алинеи на член 30 – от лева става в евро, а променливата част – която е 20% - се увеличава на 21%, считано от 1 януари 2027 г., и на 22% от 1 януари 2028 г. По отношение на онлайн хазарта се предвижда облагане на разликата между залози и изплатени печалби с 21 или 22%, но не по-малко от 100 000 евро месечно, т.е. минимален праг. Създава се и механизъм – 1% от таксата (в момента е 20, увеличава се на 21% за 2027 г.) или 2% (за 2028) се преотстъпва на хазартните оператори за предоставяне на лицензирани олимпийски спортни федерации, професионални футболни клубове за дарение и спонсорство. Ако операторът не предостави тези пари за българския спорт, те подлежат на внасяне в бюджета заедно със законната лихва.
Снимка: БГНЕС
Въвеждане на пълна забрана за реклама на хазартни игри: В момента е разрешена външната реклама на билбордове. Сега се въвежда пълна забрана – единствено остава рекламата, и то свързана със спонсорството на клубове и федерации, като се допуска реклама върху спортни съоръжения и спортни екипи.
Изискване на място за стопанска дейност за чуждестранни лица, които организират онлайн залагания: Българските оператори заплащат и двукомпонентната такса, и корпоративен данък, а чуждестранните оператори, които нямат място на стопанска дейност, не дължат корпоративен данък. Сега се въвежда изискване за регистрация на място за стопанска дейност в България като условие за получаване на лиценз.
Още: Пълна забрана за реклама на хазарт: Нови мерки на правителството
Законът за местните данъци и такси
Актуализиране на данъчните оценки, върху които се определя данъкът върху недвижимите имоти и други данъци: Оценката няма да се използва по отношение на такса „битови отпадъци“. Предвижда се поетапно увеличаване – за 2027 г. е 30%, за 2028 е 35%, за 2029 е 35%. Идеята е за три години да се постигне 100% увеличаване на данъчната оценка. Тя служи за определяне на данъка върху недвижимите имоти и се използва при изповядване на сделки. За битовите отпадъци се запазва настоящата данъчна оценка.
Законът за счетоводството
Въвежда се европейска директива за устойчивост: Увеличава се прагът за докладване за устойчивостта. В момента предприятия с нетни приходи от продажби над 50 милиона евро и 500 души персонал са задължени да изготвят отчет за устойчивостта – това са около 650 големи предприятия. С вдигането на прага на 450 милиона евро приходи и 1000 души персонал, около 20 предприятия ще изготвят доклад за устойчивостта. Намалява се административната тежест за бизнеса, аргументират се от финансовото министерство.
Всички промени оттук насетне са предмет на гласуване на законите в Народното събрание.